
합법적으로 증여세 안내는 법: 자녀를 위한 현금 증여 7가지 완벽 가이드
많은 부모님들이 자녀가 사회에 나가 자리를 잡고, 집을 구하고, 가정을 꾸리는 과정에서 조금이라도 더 보탬이 되고자 평생 모은 자산을 나누어줍니다. 하지만 국세청의 눈을 피하겠다며 매달 현금을 뽑아 장롱에 모아두는 방식은 세상에서 가장 위험한 선택입니다. 은행에서 1,000만 원 이상 현금을 인출하는 순간 그 내역은 금융정보분석원(FIU)에 자동으로 보고되며, 훗날 자녀가 집을 살 때 자금 출처 조사에서 고스란히 증여로 추정되어 수천만 원의 세금 고지서로 돌아옵니다. 자녀에게 진정한 경제적 자유를 선물하고 싶다면, 방법은 오직 하나입니다. 법이 허용하는 테두리 안에서 똑똑하게 증여하고 철저하게 기록하는 것입니다. 국세청도 절대 건드릴 수 없는 합법적 현금 증여 7가지 방법을 정리했습니다.
1. 10년이라는 ‘시간’을 복리로 물려주세요
세법상 성년 자녀에게는 10년간 5,000만 원, 미성년 자녀에게는 2,000만 원까지 세금 없이 증여할 수 있습니다. 이 공제 한도는 10년마다 초기화됩니다. 아이가 태어났을 때 2,000만 원, 10살에 2,000만 원, 성인이 되는 20살과 30살에 각각 5,000만 원씩 주면 총 1억 4,000만 원을 세금 한 푼 없이 넘겨줄 수 있습니다. 시간을 쪼개는 것만으로도 엄청난 절세 효과를 누릴 수 있습니다. 주의할 점은 부모(아버지와 어머니)는 세법상 ‘동일인’으로 묶이기 때문에 부모 합산으로 계산된다는 것입니다.
| ⏱️ 타임라인 | 💰 증여 금액 | 📊 공제 한도 리셋 여부 | 📈 누적 증여액 |
| 👶 0세 (출생) | 2,000만 원 | 미성년자 공제 적용 | 2,000만 원 |
| 🧒 10세 | 2,000만 원 | 🔄 10년 경과 (한도 리셋) | 4,000만 원 |
| 🧑 20세 (성인) | 5,000만 원 | 🆙 성년 공제 한도 증가 | 9,000만 원 |
| 👨 30세 (독립) | 5,000만 원 | 🔄 10년 경과 (한도 리셋) | 1억 4,000만 원 |
2. 전략적인 세금 납부가 훨씬 유리합니다
부모님들은 종종 증여세를 내는 것을 두려워해 딱 5,000만 원까지만 증여하려 합니다. 하지만 공제 한도를 넘긴 1억 원까지는 최저 세율인 10%만 적용됩니다. 즉, 성년 자녀에게 1억 5,000만 원을 증여할 때 공제 5,000만 원을 제외한 1억 원에 대해 1,000만 원의 세금만 내면 됩니다. 직장인이 근로소득으로 1억 원을 벌려면 엄청난 소득세를 내야 하지만, 증여세 10%는 훌륭한 레버리지가 됩니다. 이렇게 물려준 시드머니를 우량 주식에 장기 투자한다면, 자녀는 남들과 완전히 다른 출발선에 서게 됩니다.
3. 비과세 생활비, 반드시 ‘소비’해야 합니다
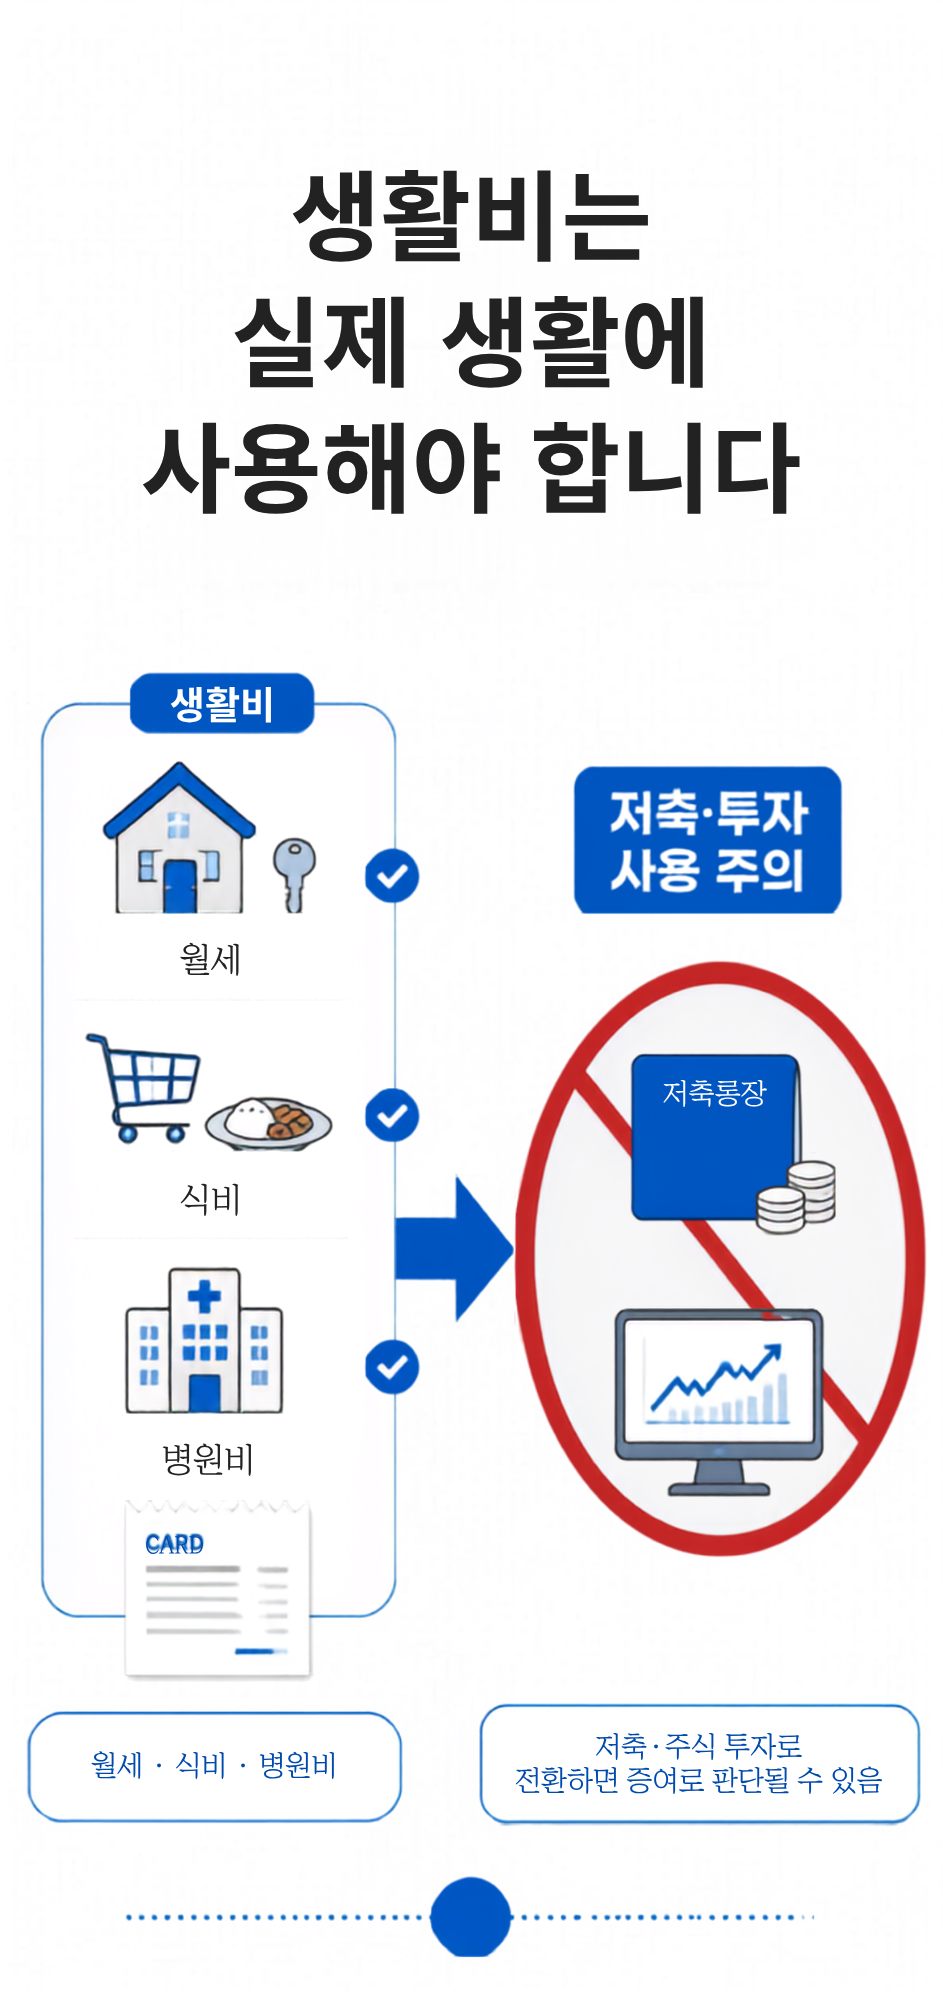
경제적 능력이 없는 자녀에게 주는 생활비나 병원비는 증여세 비과세 대상입니다. 하지만 여기에는 치명적인 함정이 있습니다. 부모가 준 생활비로 자녀가 적금을 들거나 주식을 사면, 그 돈은 더 이상 생활비가 아니라 ‘증여 재산’으로 간주됩니다. 생활비 명목으로 지원한 돈은 반드시 월세, 식비 등으로 지출되어야 하며, 만약을 대비해 카드 내역과 영수증 등 지출 기록을 남겨두어야 합니다.
4. 조부모의 손주 교육비 지원 조건
손주의 대학 등록금을 내주는 것은 훌륭한 지원이지만, 손주의 부모(즉, 아들이나 딸)가 소득이 있다면 이는 증여세 과세 대상입니다. 교육비 비과세 혜택은 손주가 부모의 피부양자가 아닌, 경제적 능력이 없는 상황에서 조부모의 실질적 피부양자일 때만 인정됩니다.
5. 가족 간 차용증, 핵심은 ‘실제 이자’입니다
자녀에게 사업 자금이나 전세금을 빌려줄 때 차용증을 작성하는 분들이 많습니다. 하지만 이자가 명시되지 않거나 이자가 오간 내역이 없는 차용증은 국세청에서 종이 쪼가리로 취급합니다. 법정 이자율인 4.6%에 맞춰 자녀가 부모의 통장으로 매달 실제 이자를 입금해야만 합법적인 대차 거래로 인정받을 수 있습니다.
6. 혼인과 출산 공제를 잡아라
자녀가 결혼할 때 기존 공제 5,000만 원에 혼인 공제 1억 원을 더해 총 1억 5,000만 원을 세금 없이 줄 수 있습니다. 자녀가 아이를 낳으면 출산 공제로 1억 원이 추가됩니다. 양가 부모님이 모두 활용하면 신혼부부는 최대 3억 원을 세금 없이 지원받을 수 있습니다. 단, 혼인 공제는 혼인 신고일 전후 2년 이내, 출산 공제는 아이가 태어난 뒤 2년 이내라는 ‘골든 타임’을 반드시 지켜야 합니다.
7. 주식은 낮을 때 증여하세요
현금 대신 주식을 증여하면 증여 시점의 주가가 세금의 기준이 됩니다. 저평가된 우량 주식을 먼저 증여해 공제 한도 내에서 세금 없이 넘겨주고, 이후에 주가가 상승하여 얻은 시세 차익은 온전히 자녀의 자산이 됩니다.
모든 절세의 기본은 ‘기록’입니다. 현금이 오가면 반드시 증여 신고서를 작성하고, 생활비는 영수증을 챙기며, 빌려준 돈은 이자 내역을 남겨야 합니다. 다음 세대에게 짐이 아닌 든든한 날개를 달아주기 위해서는 경제를 공부하고 원칙대로 실천하는 지혜가 필요합니다.
함께 읽으면 좋은 글 추천
📖 자주하는 질문 (FAQ)
Q1. 아버지가 5천만 원, 어머니가 따로 5천만 원을 주면 총 1억 원이 공제되나요?
아닙니다. 세법에서는 부모를 동일한 ‘직계존속’으로 봅니다. 두 분의 돈을 합산하여 총 5천만 원까지만 공제되며, 초과분에 대해서는 증여세가 부과됩니다.
Q2. 취업 준비 중인 자녀에게 준 생활비로 자녀가 주식 투자를 해도 되나요?
절대 안 됩니다. 비과세 대상인 생활비나 치료비는 반드시 실제 생활(월세, 식비, 병원비 등)에 소비되어야 합니다. 모아서 예적금을 들거나 자산을 매입하는 순간 증여로 간주되어 세금이 추징됩니다.
Q3. 자녀에게 2억 원을 빌려주고 차용증을 썼습니다. 가족끼리 꼭 이자를 받아야 하나요?
네, 받아야 합니다. 이자 이체 기록이 없는 차용증은 국세청이 허위 서류(탈세)로 봅니다. 세법상 법정 이자율인 4.6%에 맞춰 자녀의 소득 범위 내에서 매달 부모님 계좌로 이자를 입금하는 기록이 반드시 남아야 합니다.